
2026年7月の新潟市大雨浸水——あなたの家の保険は使えるか?建築士×損保代理店が実体験で解説
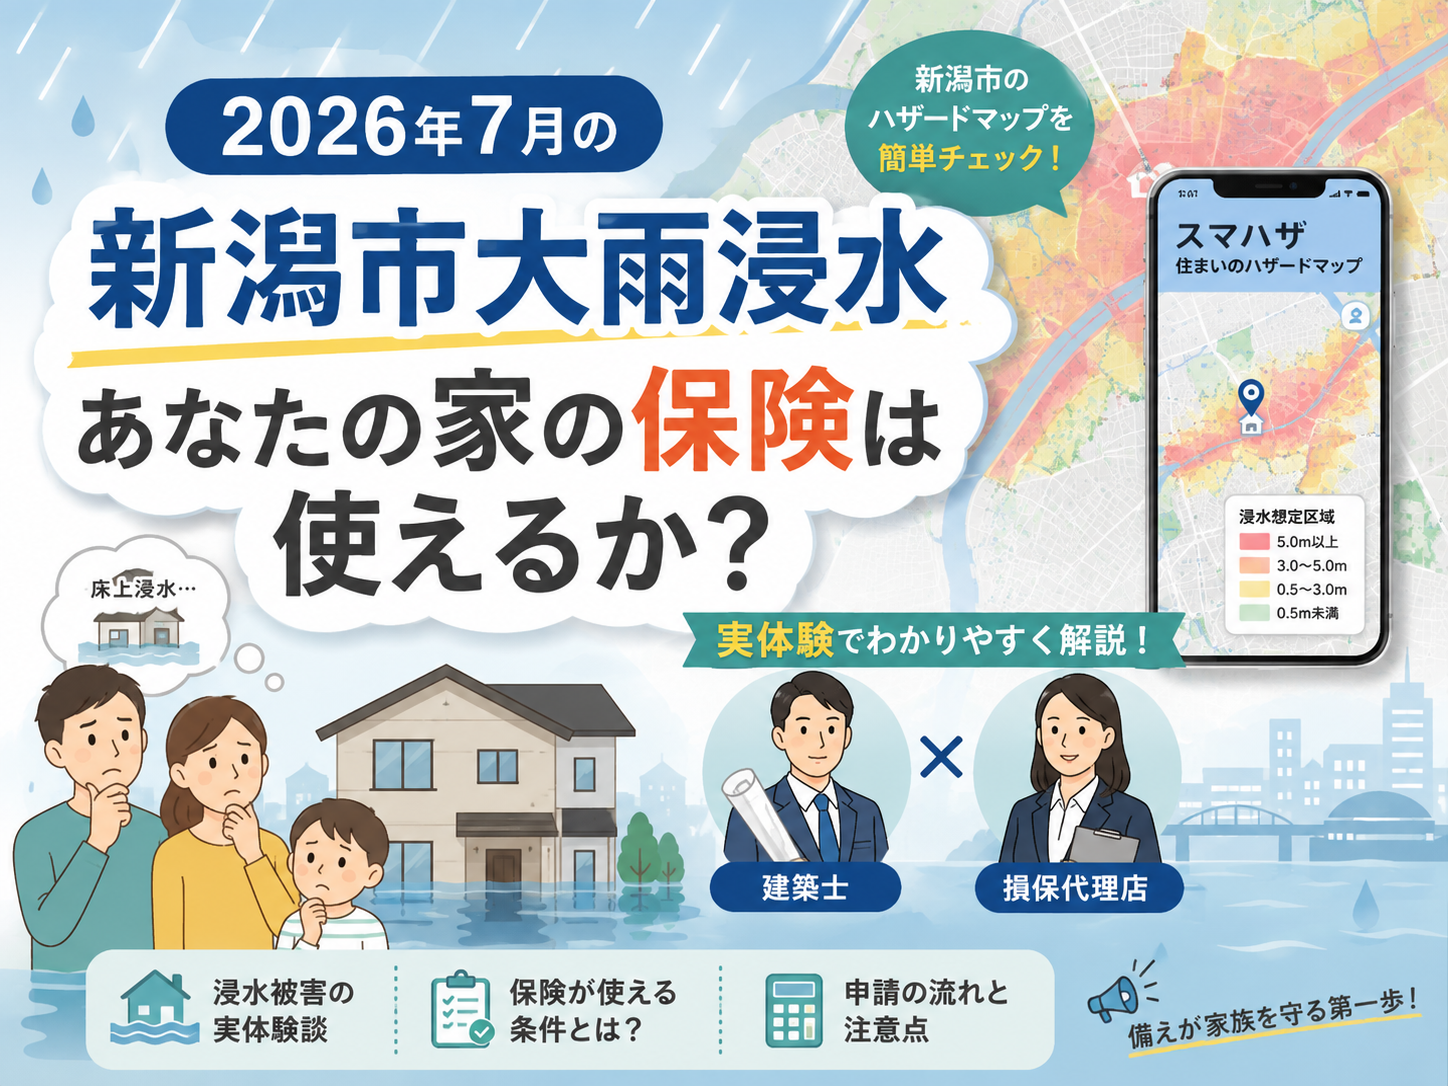
2026年7月26日——新潟市を襲った記録的大雨の実態
2026年7月26日、新潟市中央区・東区・北区を中心に記録的な大雨が発生しました。6時間雨量89.5mmという数値が観測され、市内各所で道路の冠水や住宅の浸水被害が相次ぎました。万代・新潟駅前周辺では道路が30〜50cm冠水し、車の立ち往生や店舗の浸水も報告されています。
今回の大雨では、新潟市内だけで20棟以上の住宅で浸水被害が確認されました。床上浸水となった住宅では、家財の買い替えや床材の張り替えなど、まとまった費用が必要になるケースも出ています。「うちも浸水してしまったけれど、火災保険は使えるのだろうか」——今、このような相談が急増しています。
短時間に集中して降る大雨は、排水が追いつかず道路や宅地に水が滞留しやすいという特徴があります。新潟市は信濃川・阿賀野川という大きな河川に囲まれた低平地が多く、一度雨量が集中すると内水氾濫が発生しやすい地形的な条件を抱えています。今回被害の大きかった中央区・東区・北区も、こうした低地に住宅街が広がるエリアです。
「火災保険」なのに水害に使える?——意外と知らない補償の仕組み
「火災保険」という名前から、火事にしか使えないと思われがちですが、実際には多くの火災保険に「水災補償」というオプションが組み込まれています。水災補償が付いた火災保険であれば、台風や大雨による浸水被害も補償の対象になります。
ただし、水災補償はすべての契約に自動で付いているわけではありません。契約時に水災補償を外していたり、そもそも水災リスクが低いと判断されたエリアでオプションから除外されていたりするケースもあるため、まずはご自身の保険証券を確認することが第一歩です。
損害保険代理店として日々多くの契約を取り扱っていると、「火災保険に入っているから水害も大丈夫だと思っていた」という声を数多く耳にします。実際には、契約時にどの補償を選んでいたかによって、受け取れる保険金の有無や金額が大きく変わります。今回のような大雨をきっかけに、一度ご自身の証券を見直すことを強くおすすめします。
新潟市の大雨で保険が使えるケース・使えないケース
私自身、以前に自宅が地震で被災した経験があります。当時、罹災証明書の取得から保険会社への連絡、損害状況の写真撮影、査定立ち会いまでを実際に経験し、「使える補償・使えない補償」がどれほどシビアに線引きされるかを身をもって知りました。書類や写真の準備が不十分だと、本来受け取れるはずの保険金が減額されてしまうこともあります。だからこそ、正しい知識を持って行動することが重要です。
保険申請の手順——被災後にやるべき5つのこと
公的支援制度も活用する——被災者生活再建支援制度(最大300万円)とは
火災保険とあわせて知っておきたいのが、国の被災者生活再建支援制度です。一定規模以上の自然災害で住宅に著しい被害を受けた世帯に対して、最大300万円の支援金が支給される制度です。
火災保険の水災補償と公的支援制度は、どちらか一方ではなく、条件を満たせば併用できる場合があります。新潟市で浸水被害に遭った方は、保険会社への連絡と並行して、お住まいの自治体の支援制度の情報も確認することをおすすめします。
制度の適用対象になるかどうかは、被害の規模や自治体の被災認定によって異なります。「うちは対象になるのだろうか」と迷った場合は、自己判断で諦めず、まずは市区町村の窓口や、保険と不動産の両方に詳しい専門家に相談することをおすすめします。
まとめ——今回の大雨で分かった新潟市の浸水リスクと備え
・火災保険の水災補償は床上浸水・45cm超浸水・再調達価額30%以上の損害で使える
・床下浸水のみ、水災補償なし契約、津波被害は原則対象外
・被災後は写真撮影と罹災証明書の取得が何より重要
・被災者生活再建支援制度(最大300万円)も併せて確認する
新潟市は今後も大雨のリスクと無縁ではいられません。今回のような被害を経験してから見直すのではなく、平時のうちにご自身の火災保険の内容を確認しておくことが大切です。証券を見て水災補償の有無がすぐに分からない場合は、契約している保険会社や代理店に問い合わせれば確認できます。
また、これから住宅の購入や住み替えを検討している方にとっても、今回の大雨は「土地の水災リスク」を意識するきっかけになったのではないでしょうか。建物の性能や間取りだけでなく、その土地がどの程度の浸水リスクを抱えているかを事前に確認しておくことも、長い目で見た資産防衛につながります。
🌐 https://notown-niigata.com
このエリアの浸水リスクを住まハザで確認する → https://sumahaza.com